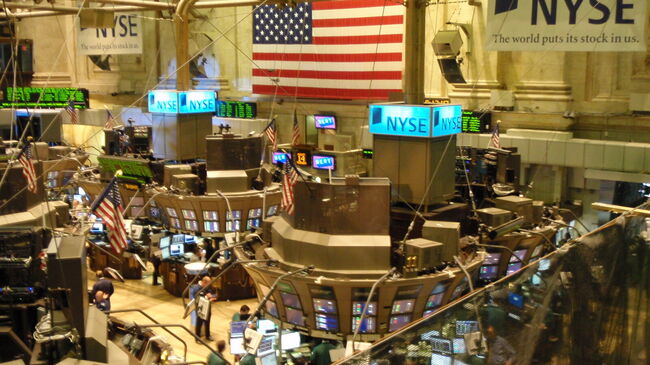
미국 뉴욕증권거래소 거래장 자료사진. [사진=Ryan Lawler·Wikimedia Commons 제공·광화문뉴스 편집]
뉴욕증시가 22일 현지시간 인공지능 투자비 부담을 재평가하며 기술주 중심으로 급락했다. 나스닥종합지수는 694.00포인트, 2.60% 내린 26,008.86에 마감해 지난 6월 이후 가장 큰 낙폭을 기록했다.
스탠더드앤드푸어스500지수는 93.74포인트, 1.21% 하락한 7,663.43에 끝났다. 반면 다우존스30산업평균지수는 11.89포인트, 0.02% 오른 52,867.98로 마감해 대형 기술주와 경기방어·금융주의 흐름이 갈렸다.
매도세의 중심에는 메타의 자금조달 계획이 있었다. 메타는 시장 예상을 웃도는 3분기 실적을 냈지만 의결권 없는 새 종류의 주식 발행 계획을 밝혔고, 올해 자본지출 전망 하단을 1300억달러에서 1350억달러로 올렸다.
메타의 향후 지출 약정액은 지난 7월 약 7000억달러에서 8250억달러로 늘었다. 3분기 잉여현금흐름은 마이너스 21억2000만달러로 상장 이후 처음 적자를 기록해, AI 투자의 수익 회수 시점보다 자금 조달 속도가 먼저 시장의 질문이 됐다.
메타 주가는 약 7% 내렸고 엔비디아는 4.4%, 마이크론은 6.3% 하락했다. 필라델피아 반도체지수는 6.7% 급락했다. 알파벳과 아마존, 데이터센터 관련 종목으로도 매도세가 번졌다.
위험회피 자금이 미국 국채로 이동하면서 10년물 금리는 하루 19.3bp 내린 4.952%로 마감했다. 이는 2023년 3월 미국 지역은행 위기 이후 가장 큰 하루 낙폭이다. 금리 하락이 이날 기술주 주가를 지지하지 못했다는 점이 특징이다.
중동 긴장으로 브렌트유가 배럴당 113달러를 넘어선 것도 부담이었다. 유가 상승은 물가와 기업 비용을 밀어 올릴 수 있지만 에너지주에는 수익 기대를 높여 지수 안에서도 업종별 방향을 갈랐다.
나스닥의 낙폭이 다우보다 컸다는 사실은 시장 전체가 같은 속도로 무너졌다는 뜻이 아니다. 시가총액이 큰 기술주가 지수에 미치는 영향이 크기 때문에 상승·하락 종목 수와 업종별 수익률을 함께 봐야 매도세의 폭을 판단할 수 있다.
10년물 금리 하락은 통상 성장주 가치평가에 우호적이지만 이날은 현금흐름 우려가 그 효과를 압도했다. 금리와 주가가 동시에 내린 장면은 투자자들이 할인율보다 기업의 투자 회수 가능성과 지정학적 위험을 더 크게 반영했음을 보여 준다.
아직 결정되지 않은 핵심 변수는 대규모 AI 투자가 실제 매출과 현금흐름으로 이어지는 속도다. 다음 거래일에는 미국 기술주 움직임과 10년물 금리, 유가, 국내 반도체 대형주에 대한 외국인 수급을 함께 확인해야 한다.


 이 대통령, 울산 AI 데이터센터 찾아 “속도가 생명”…41MW부터 가동
 동네빵집 116곳 광화문에 모였다…K-베이커리 사흘간 37만명
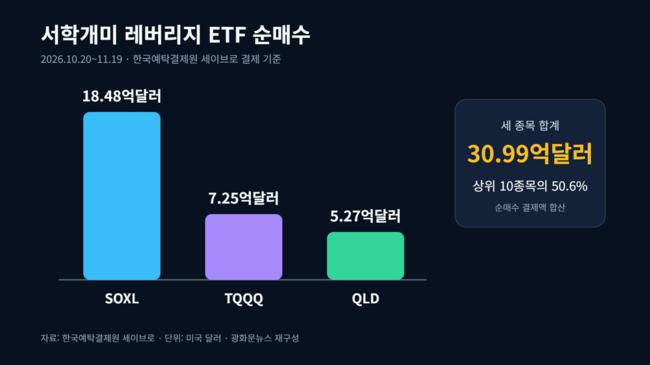 서학개미, 한 달간 레버리지 ETF 31억달러 순매수…반도체에 집중
 청소년 로봇 32개팀, ‘건강 위기’ 해결 겨뤘다…제네바 출전권도
 국가자격시험 전자기기 검사 강화…전원 확인·무작위 전화까지
 미국, 우크라이나 평화합의 ‘1월3일’ 목표 통보 보도…공식 시한은 아니다
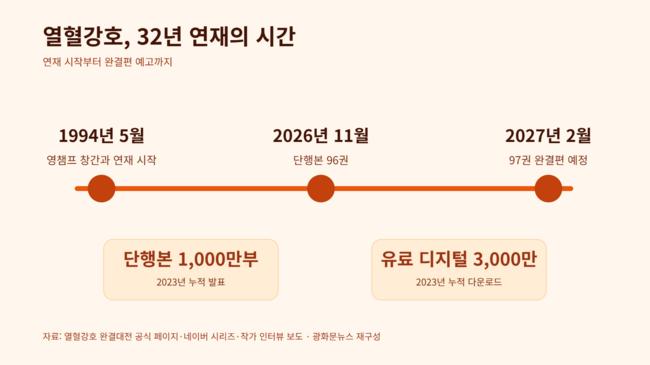 ‘열혈강호’ 32년 연재 마침표 예고…97권 완결편은 내년 2월 목표
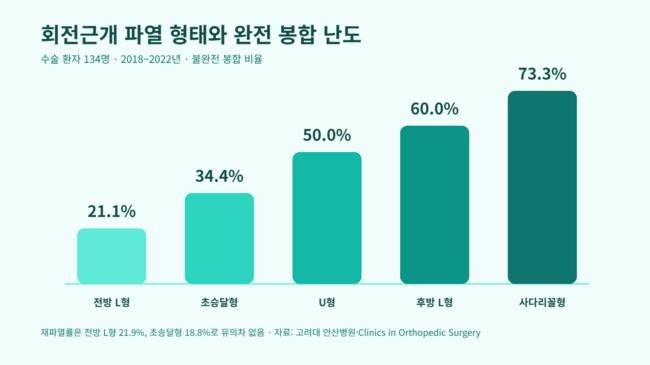 회전근개 파열 모양 따라 완전 봉합 난도 달랐다…재파열률은 별개
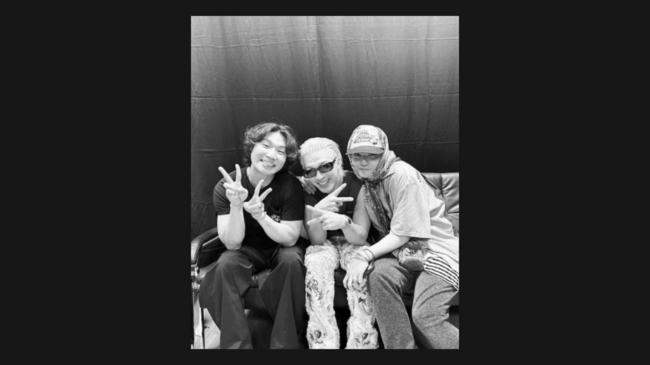 빅뱅, MAMA 뮤직비디오상…팬스 초이스까지 2관왕
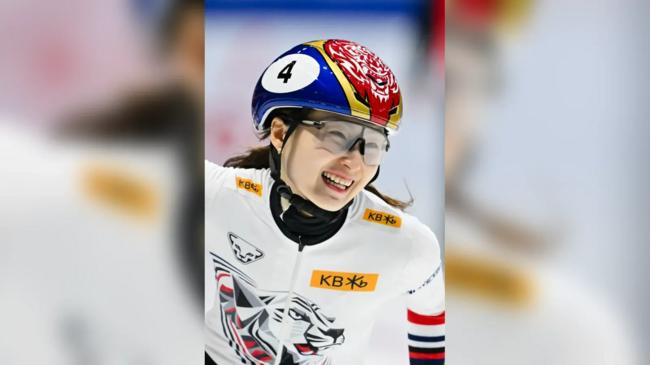 최민정, 서울 1000m 우승…월드투어 3개 대회 연속 금
 북한의 가상자산 탈취 금융안보가 흔들린다
 목록